
ブログ
【金商法業規制ブログ】令和8事務年度の金融商品取引業者等に対する当局の証券モニタリングにおける主な検証事項~監視委「令和8事務年度 証券モニタリング基本方針」の解説~(第2回)
2026.08.12
SHARE


「規模・業態別の主な検証事項」について
このブログでは、令和8事務年度の当局の証券モニタリングにおける主な検証事項を(第1回)(第2回)の2回に分けて解説しています。(第1回)では、「業態横断的な検証事項」の解説を行いました((第1回)のブログはこちらからご覧ください。)。(第2回)では、「規模・業態別の主な検証事項」を解説します。
令和8事務年度方針では、金商業者等の規模・業態別に以下のような検証事項が記載されています。記載されている検証事項が多岐にわたるため、ポイントを絞って解説します。
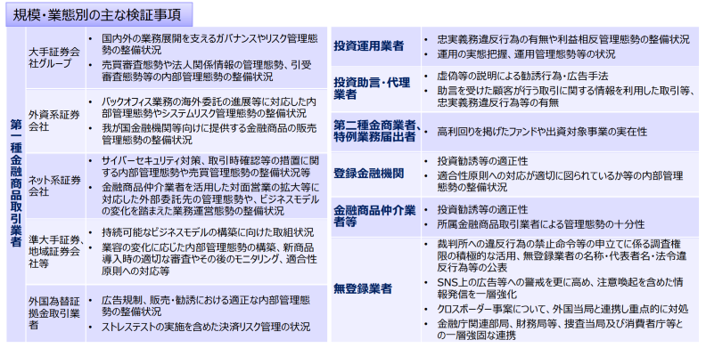
※ 監視委ホームページより引用(https://www.fsa.go.jp/sesc/news/c_2026/2026/20260731-2/02.pdf)
(1)大手証券会社グループ
令和8事務年度方針では、令和7事務年度方針では言及のなかった「法人関係情報の管理態勢」と「引受審査態勢等の内部管理態勢」が検証事項として記載されています。
このうち、引受審査態勢については、日証協が策定した引受審査に関するガイドラインが注目されます(注1)。
(注1)日証協「新規上場時の会計不正事例を踏まえた引受審査に関するガイドライン」(2026年3月18日)
本ガイドラインは、新規上場時の発行者による会計不正の事例が顕在化する事例が見られることを踏まえて、主幹事会員における適切な引受審査機能を発揮するため、主幹事会員が引受審査業務を実施するに当たって特に留意すべき事項を整理したもの、とされています。
具体的には、主幹事会員は、引受審査に際して、①不正リスクに応じた確認等、②内部通報体制の適切な整備状況等の確認及び不正等に関する情報への対応、③代表取締役社長等、監査役等、独立役員への確認、として整理された各項目においてそれぞれ列挙された事項に特に留意すること、とされています。
(2) ネット系証券会社
令和8事務年度方針では、インターネット取引における不正アクセス・不正取引の犯罪手口の高度化・巧妙化も踏まえたサイバーセキュリティ対策、取引時確認等の措置に関する内部管理態勢や売買管理態勢の整備状況等を横断的に検証するとされています。
この点、令和7事務年度方針では、インターネット取引における不正アクセス・不正取引被害の増加も踏まえたサイバーセキュリティ対策を含むシステムリスクの管理状況を検証するとされており、令和8事務年度方針においては、サイバーセキュリティ対策について記載ぶりに若干の変化が見られます。
また、取引時確認等に関する内部管理態勢や売買管理態勢の整備状況は、令和7事務年度方針では言及がなく、新たに記載されています。
(3) 準大手証券、地域証券会社(地域銀行系証券会社を含む)
令和8事務年度方針では、以下の項目が新たに検証事項として記載されています。
|
① 業容の変化に応じた内部管理態勢を構築しているか |
①に関しては、個人向けにインターネット取引サービスを提供していた証券会社において、NISAの対象商品に係るシステムへの登録業務等における不適切な業務運営など複数の問題が認められたとして、当局による勧告・行政処分が行われた事案(令和8年6月)が参考になります(注2)。
(注2)令和7事務年度証券モニタリング概要・事例集6頁に記載の事案
当該事案における当社は、もともと対面取引を中心に扱っていた関西地盤の証券会社でしたが、外国で証券取引サービスを営んでいた外資企業に買収されたことを契機として、個人向けインターネット取引サービスやNISAによる金融商品の提供を開始しました。
しかし、そうした新商品・新規サービスを導入して業容の拡大をする一方で、当社では、新商品・新規サービスの導入時等において、システムでの対応の可否や、法令等諸規則を遵守する観点からの十分な確認が行われていなかったほか、業容に応じた適切なシステムリスク管理態勢が十分に構築されていないなどの状況が認められたとして、当社の内部管理態勢や経営管理態勢が不十分な状況にあるとされました。
上記①の検証事項は、かかる事案を踏まえたものと推測することができます。近時、第一種金融商品取引業を行うため、新規登録ではなく、中小の証券会社等を買収して参入し、業務内容を大幅に変更してサービスを展開する手法が見られるところですが、こうした手法を用いた場合を含め、金商業者がその業務内容を変化させている場合には、変化後の業容に応じた実効性のある内部管理態勢が構築されているか、特に留意が必要になると考えられます。
②に関しては、トルコ・リラ建ての外国債券営業に係る不適切な業務運営の状況が認められたとして当局による勧告・行政処分が行われた事案(2026年6月)が参考になります(注3)。
(注3)令和7事務年度証券モニタリング概要・事例集10頁に記載の事案
当該事案では、不適切な業務運営の状況の一つとして、合理的根拠適合性の検討が十分に行われていない状況が挙げられていました。
合理的根拠適合性とは、適合性の原則等の具体化として、投資者へ販売する商品としての適否を事前に検証することであり、日証協「協会員の投資勧誘、顧客管理等に関する規則」第3条第3項において具体化され、合理的根拠適合性に関するガイドラインも制定されています。
上記の事案では、当社が、トルコ・リラ債として新たに発行者による期限前償還条項付ゼロ・クーポン債(以下「コーラブル債」といいます。)を導入するに際し、商品の導入可否等の事前審査機関である新商品委員会やその後の経営会議において、商品特性、リスク、適合する想定顧客及び投資対象としての合理性等の観点から具体的な分析・検討を実施しないまま、漫然と当該債券の販売を開始し現在まで継続しているとして、合理的根拠適合性の検討が十分に行われていない状況が認められています。
上記②の検証事項は、かかる事案を踏まえたものと推測することができます。日証協の規則等を踏まえ、合理的根拠適合性の検証態勢が適切に構築されているか、留意が必要になると考えられます。
(4)投資運用業者
令和8事務年度方針でも、令和7事務年度方針と同様に、以下の項目が検証事項として記載されています。
|
① 運用の実態把握(規程等に沿った業務運営の状況を含む) |
但し、③利益相反管理態勢については、検証すべき内容として、「投資者の利益よりも親会社等の都合を優先した取引などの忠実義務違反行為の有無」と「親会社等との取引の妥当性について事後的に検証できる態勢となっているか」が記載されており、令和7事務年度方針より詳細な内容となっています。
この点については、REITの資産運用会社が、投資法人のために忠実に投資運用業を行っていない状況が認められたとして、当局による勧告・行政処分が行われた事案(2025年12月)が参考になります(注4)。
(注4)令和7事務年度証券モニタリング概要・事例集15頁に記載の事案
当該事案において、当社は、親会社からの物件取得にあたり、親会社の提示価格を満たす不動産鑑定評価額を得るため、その目的に沿った対応が期待される不動産鑑定業者を探索し、これを選定した上で、現行の賃貸借契約が終了する将来の時点における使用方法について、現況と異なる用途の図面を作成の上、当該不動産鑑定業者へ提供し、同図面に沿った物件利用を想定するよう働きかけを行っていました。
当局は、こうした行為につき、利害関係者である親会社からの物件取得にあたり、恣意性の排除が特に重要な不動産鑑定業者の選定プロセスにおいて、コンプライアンス室のけん制機能が十分に発揮されていなかったこと、また、当社の役員が親会社からの出向者で占められている中、当社の役員が必要以上に介入していたことに起因するものであるとし、当社の利益相反管理態勢は著しく不十分なものとなっていたと認められ、金商法42条1項の「忠実義務」に違反しているとしました。
上記の利益相反管理態勢の検証事項は、かかる事案を踏まえたものと推測することができます。親会社等の利害関係を有する者との取引ルールや運用の適切性、取引の妥当性の事後的な検証態勢などに引き続き留意が必要になると考えられます。
おわりに
以上、令和8事務年度方針の内容をもとに、令和8事務年度の当局による証券モニタリングの検証事項を解説しました。当局による証券モニタリングでの検証ポイントはこれらに限られるものではありませんが、本事務年度において留意し、率先して対応をすべき事項として、金商業者等の皆様の業務運営上の参考となれば幸いです。
今後も、金商法業規制ブログとして、金商法の業規制や自主規制団体による自主規制等の金商業者等に関する業規制に関する解釈・論点の解説、金融庁、監視委、自主規制団体等の検査(監査)・監督に関する記事を投稿してまいります。
Member
PROFILE
SHARE